Microsoftは2026年10月28日(現地)、2027会計年度第1四半期(期末2026年9月30日)の決算を発表した。売上は923億ドル(約14.6兆円)(前年比+19%)、営業利益は459億ドル(約7.2兆円)(+21%、為替一定で+22%)。Search and advertisingの売上(TAC控除前)は65.5億ドル(約1.0兆円)、ex-TACでは+12%。Azureは+48%(売上331.7億ドル(約5.2兆円))。本稿は公式IRの数字を軸に、検索/広告/AI/AIエージェント/ハードウェア/ECの観点で整理する。
円換算は執筆時点の日本銀行「外国為替市況」(2026年10月28日)の中心相場1ドル=157.84円を使用。四捨五入。1兆円以上は兆円表示で小数第1位、1兆円未満は億円表示で整数。前年比%には円換算を付けていない。
要点(3行)
- 広告(Search and advertising):売上65.5億ドル。ex-TACは+12%(為替一定でも+12%)。FY27からLinkedIn Marketing SolutionsとPremium Subscriptionsを同指標に含む新定義
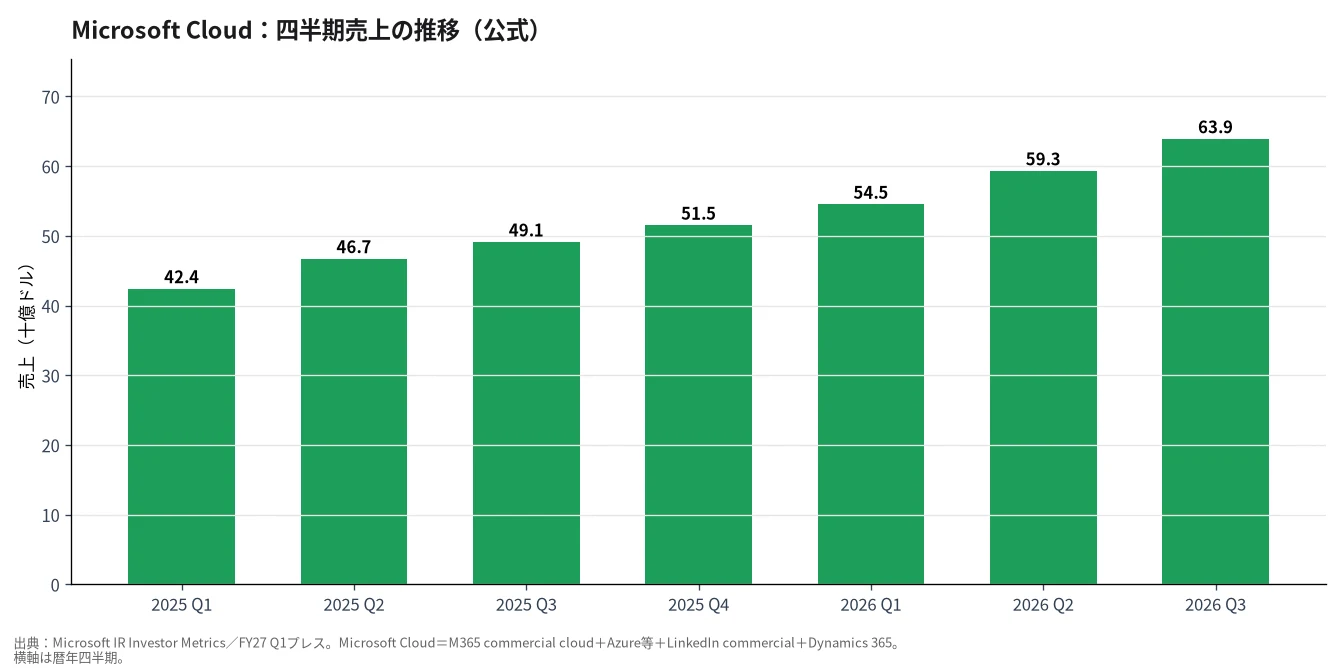
- AI/クラウド:Microsoft Cloud 639億ドル(約10.1兆円)(+30%)。Azure売上331.7億ドル(+48%)。商業RPOは6,770億ドル(約106.9兆円)(+73%)
- ハードウェア:Windows OEM and devicesは35.5億ドル(約5,603億円)(-22%)。検索広告は伸び、OEMは前年のWindows 10サポート終了需要との比較などで減少(決算コール)
全体の数字(公式IR)
単位は百万ドル。括弧内は円換算(レートは冒頭注記)。出典はMicrosoft Investor RelationsのFY27 Q1プレスリリース(Product and Service Offerings/セグメント表を含む)。
- 売上合計:前年77,673百万ドル(約12.3兆円) → 92,279百万ドル(約14.6兆円)(+19%)
- 営業利益:前年37,961百万ドル(約6.0兆円) → 45,915百万ドル(約7.2兆円)(+21%)
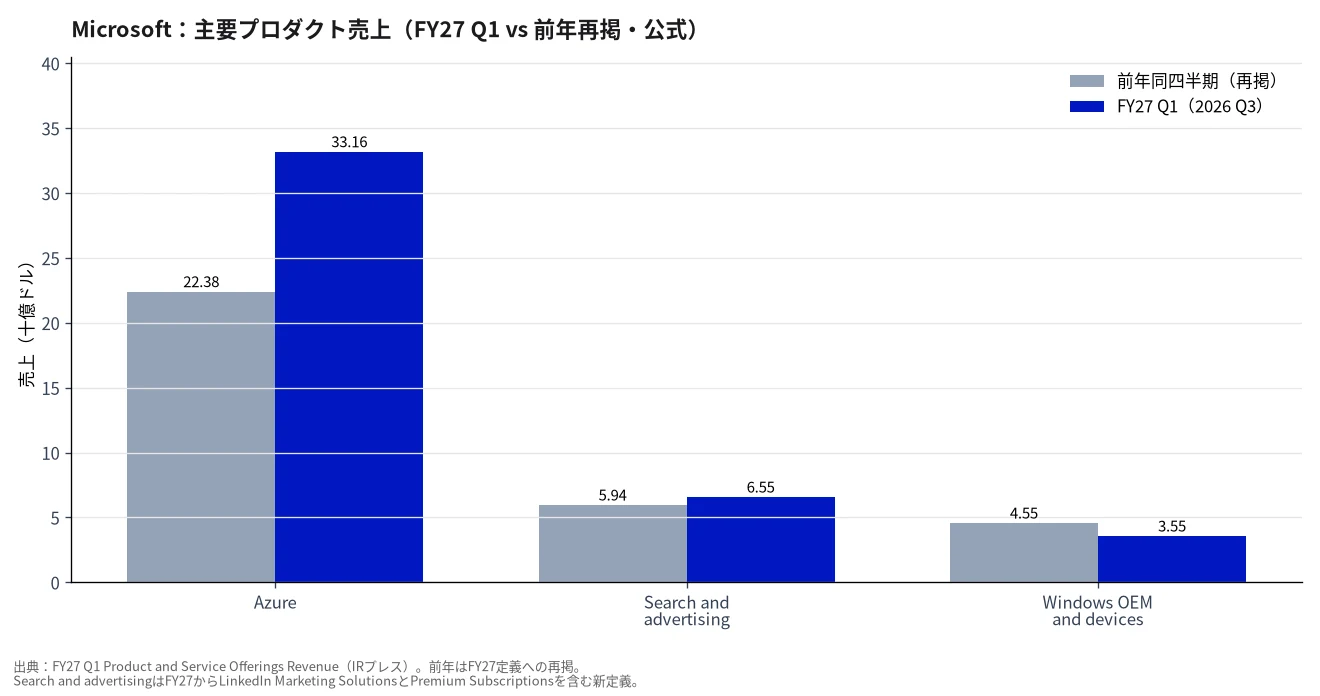
- Azure:前年22,384百万ドル(約3.5兆円) → 33,165百万ドル(約5.2兆円)(+48%)
- Search and advertising:前年5,942百万ドル(約9,379億円) → 6,554百万ドル(約1.0兆円)(金額ベース約+10%)
- Search and advertising ex-TAC:+12%(為替一定でも+12%)
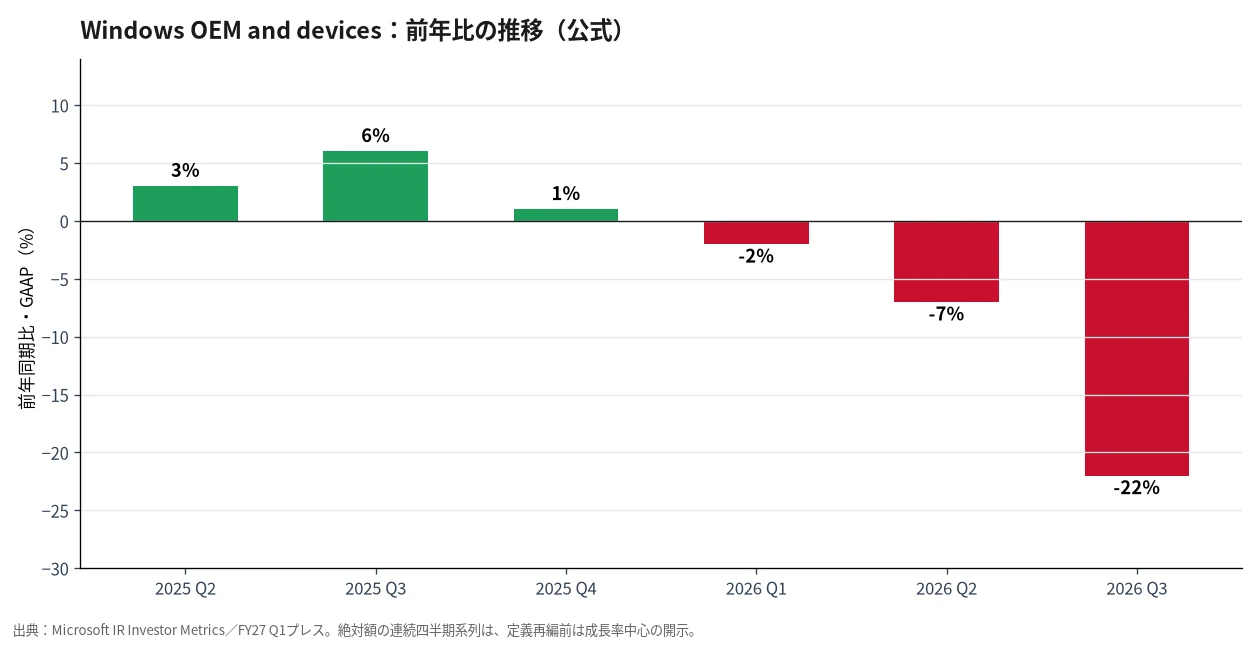
- Windows OEM and devices:前年4,551百万ドル(約7,183億円) → 3,551百万ドル(約5,605億円)(-22%)
セグメントはFY27から「Agents and Infra」(売上768億ドル(約12.1兆円)・+25%)と「Devices and Consumer」(155億ドル(約2.4兆円)・-3%)の2区分。Microsoft CloudはAzure+Microsoft 365 commercial cloud+Industry solutions cloudで639億ドル(+30%、為替一定+31%)。
検索
- 公式プレスのSearch and advertising指標には、Bingなどの検索広告に加え、FY27からLinkedIn Marketing SolutionsとLinkedIn Premium Subscriptionsが含まれる(セグメント再編資料)
- ex-TAC成長率は+12%(為替影響は0ポイントとプレスの定数通貨表に記載)
- 決算コールでは、BingとEdgeが「again took share」と説明。Search and advertising ex-TACの上振れ要因として、LinkedIn/Edge/Bingでのボリュームとレートの両方が挙げられた(CFO Amy Hood)
- 日本単独の検索シェアやクエリ数の定量は、当該プレスでは公式未言及
広告
- Search and advertising売上は65.54億ドル(約1.0兆円)(前年59.42億ドル(約9,379億円))
- 投資家向け成長指標はex-TAC +12%。見通しを上回ったとコールで説明
- Q2(2026年10–12月期)見通し:ex-TAC成長は「low double digits」、全体のSearch and advertisingも同程度の成長を想定(コール)
- LinkedInのTalent/SalesはIndustry solutions側、Marketing/Premiumは広告側、というFY27の切り分けに注意。旧「LinkedIn売上」単独行は新指標では直接比較できない
過去7四半期の推移(公式)
Search広告ex-TACとAzureの前年同期比(GAAP)。横軸は暦年四半期。数値はMicrosoft IRの各四半期プレス/Investor Metricsから取っている。
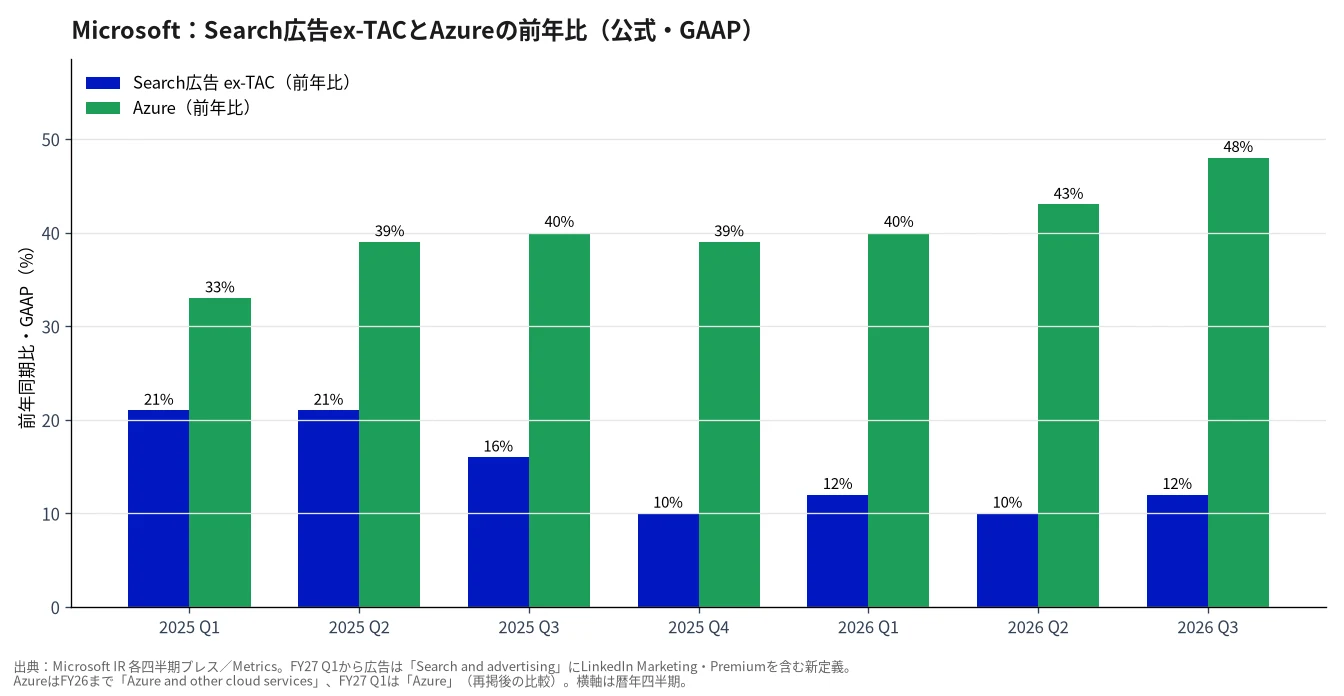
- 定義変更(FY27):指標名が「Search and advertising」になり、LinkedIn Marketing SolutionsとPremium Subscriptionsを含む。FY26以前の「Search advertising(ex TAC)」と完全には同一ではない
- Azure側も、FY26までは「Azure and other cloud services」、FY27 Q1は「Azure」(再掲後の比較)。成長率の方向感は追えるが、厳密な連続系列ではない点に注意
- 絶対額のSearch and advertisingはFY27 Q1プレスで6,554百万ドル(約1.0兆円)(前年再掲5,942百万ドル(約9,379億円))。それ以前の四半期は成長率中心の開示のため、本グラフは前年比%で揃えた
追加の公式系列(Cloud・プロダクト絶対額・OEM)
Search広告ex-TACとAzureの前年比に加え、絶対額で追える公式系列を掲載する。Azure/Search and advertising/OEMの絶対額の長い連続系列は、FY27の製品定義再編前は成長率中心の開示が多く、四半期絶対額の連続比較は限定的である。
AI
- Azure売上331.65億ドル(約5.2兆円)(+48%)。Microsoft Cloud 639億ドル(+30%)
- 商業RPO 6,770億ドル(+73%)
- CEO Satya Nadella:「organizations build and own their own intelligence」「agent safety and security」を強調(プレスコメント)
- CFO:「Microsoft Cloud revenue of $63.9 billion, with growth accelerating to 30%」(プレス)
- コール:Foundry売上は前年比で「more than tripled」、顧客は12万超。Q2のAzure成長見通しは為替一定で49–50%
- 有形固定資産への現金支出(Additions to property and equipment)は当該四半期で393.7億ドル(約6.2兆円)(キャッシュフロー計算書)
AIエージェント
- プレスのセグメント名自体が「Agents and Infra」。アプリ/エージェントとAzureインフラを一体で報告する方針(FY27セグメント説明)
- コール(Nadella):Copilotを「new OS for work」と位置づけ。日次ユーザーは四半期比でほぼ+50%、前年比で5倍超。5万席超の顧客数は前年比8倍超。Volkswagenが33万従業員への展開を計画と公式に言及
- コール:Agent 365のレジストリにエージェント5,000万超(四半期比+30%超)。GitHubではエージェントが起票するPRが全PRの3分の1超
- コール:LinkedInのAI求人検索を日次1,000万人超が利用。AgentIQ採用ソリューションを2.5万顧客が利用。Hiring Assistant利用時は面接品質の候補を33%速く見つけ、レビューするプロファイルは83%減、との説明
- エージェント売上の単独行は当該プレスでは公式未言及(Cloud/Azure/M365等に内包)
ハードウェア
- Windows OEM and devices売上35.51億ドル(約5,605億円)(-22%)
- コール:Windows OEMは-27%(為替一定-28%)。前年のWindows 10サポート終了需要、OEM/チャネルの在庫引き下げ、PC市場需要の弱さが要因。在庫は引き続き高い水準
- Devices and Consumerセグメント全体は155億ドル(-3%)。うち広告の伸びがハード減を一部相殺する構図
- コール:オンデバイスのエージェント実行(Microsoft Execution Containers)やAI PC向けの説明あり。ハード売上の回復を示す定量ガイダンスは、Q2見通しでもOEMが「mid-30s」減と述べられており、短期の反転は公式に示されていない
EC
小売・EC流通額やコマース広告の単独指標は、当該FY27 Q1プレスおよびセグメント表では公式未言及。Microsoftの広告指標は検索・LinkedIn系が中心で、Amazon型の小売ファーストパーティ広告とは切り口が異なる。
実務担当者・マーケター向けの読みどころ
- 検索+広告:ex-TAC +12%は、新定義でLinkedIn Marketing/Premiumを含む数字。Bing/Edgeのシェア言及とあわせ、検索広告とプロフェッショナルネットワーク広告を一体で見る必要がある
- AIエージェント:席課金(Copilot/E7)と従量課金(クレジット消費)の両立が公式に強調されている。採用・HRまわりではLinkedInのAgentIQ/Hiring Assistantが定量コメント付き
- AIインフラ:Azure +48%とRPO +73%は需要の強さを示す一方、容量制約・第三者GPU納入遅延もコールで言及。クラウド予算計画では供給側のタイミングに注意
- ハードウェア:OEM -22%は広告やクラウドの強さとは別線。デバイス販売チャネルの読みとは切り離してよい
- 本記事は公式発表の整理であり、個別の広告アカウントや契約条件の成果を保証するものではない
注意点・補足
- 事実関係はMicrosoft IRのFY27 Q1プレス、FY27セグメント再編資料、および同日の決算コールでの経営陣発言に基づく
- 発表は米時間2026年10月28日。コール開始は同日14:30 PT(日本時間10月29日6:30前後)
- FY27から製品・サービス定義が再編されている。旧「Search advertising」「LinkedIn」単独行との単純な前年比較は注意
- 日本市場単独の広告・検索数値は当該資料にはない
- コールの詳細書き起こしは二次配信も存在するため、金額・成長率はIRプレスを優先して記載した
出典
- Microsoft Investor Relations — Earnings Release FY27 Q1
- Microsoft Source — Microsoft announces first quarter results(2026-10-28)
- Microsoft Investor Relations — FY27 Q1 Earnings Conference Call
- Microsoft Investor Relations — Investor Relations
- 推移グラフ:Microsoft IR 各四半期プレスおよび FY26 Q3 Metrics(Search advertising ex TAC/Azure成長率)
- 円換算レート:日本銀行 外国為替市況(2026年10月28日) 中心相場1ドル=157.84円