Metaは2026年10月21日(現地)、2026年7〜9月期(第3四半期)の決算を発表した。売上は646億ドル(約10.2兆円)(前年比+26%)、うち広告売上は630.6億ドル(約10.0兆円)(+26%)。広告の伸びの内訳は、インプレッション数+10%、広告1件あたり平均単価+14%。設備投資(ファイナンスリース元本返済を含む)は349.1億ドル(約5.5兆円)で過去最高を更新した。決算説明会では、AIエージェント「Muse」の初期利用状況(米国・カナダで1,000万人超が設定)も示された。本稿は公式IRとSECの四半期報告書(10-Q)の数字を軸に、広告/AI/AIエージェント/ハードウェア/コマースの観点で整理する。
円換算は執筆時点の日本銀行「外国為替市況」(2026年10月28日)の中心相場1ドル=157.84円を使用。四捨五入。1兆円以上は兆円表示で小数第1位、1兆円未満は億円表示で整数。前年比%には円換算を付けていない。
要点(3行)
- 広告:広告売上630.6億ドル(約10.0兆円)(+26%)。インプレッション+10%に対し単価+14%で、今期は「単価」が伸びを主導。増収への寄与が最も大きかった業種はオンラインコマース(10-Q)
- AI・設備投資:設備投資は349.1億ドル(約5.5兆円)。2026年通期見通しは1,350億〜1,450億ドル(約21.3兆〜22.9兆円)に絞り込み。営業利益は和解関連の98.9億ドル(約1.6兆円)の費用計上で-37%
- AIエージェント:Museは提供開始から約1か月半で米国・カナダの1,000万人超が設定、設定者の約25%が毎日利用。最も多い用途は買い物(決算説明会)
全体の数字(公式IR)
単位は百万ドル。括弧内は円換算(レートは冒頭注記)。出典はMeta Investor Relationsの2026年第3四半期決算プレスリリースと、SECに提出された10-Q。
- 売上合計:前年51,242百万ドル(約8.1兆円) → 64,601百万ドル(約10.2兆円)(+26%、為替一定でも+26%)
- 広告売上:前年50,082百万ドル(約7.9兆円) → 63,061百万ドル(約10.0兆円)(+26%)
- Family of Appsのその他売上:前年690百万ドル(約1,089億円) → 1,097百万ドル(約1,732億円)(+59%)
- Reality Labs売上:前年470百万ドル(約742億円) → 443百万ドル(約699億円)(-6%)
- 営業利益:前年20,535百万ドル(約3.2兆円) → 12,988百万ドル(約2.1兆円)(-37%、営業利益率20%)。和解関連費用を除くと22,880百万ドル(約3.6兆円)
- 純利益:9,860百万ドル(約1.6兆円)。希薄化後EPSは3.83ドル(和解関連費用を除くと7.40ドル)
- 設備投資(ファイナンスリース元本返済を含む):34,910百万ドル(約5.5兆円)。フリーキャッシュフローは-2,120百万ドル(約-3,346億円)
- 利用者(Family daily active people):36.4億人(+3%、2026年9月の平均)。従業員数は66,775人(-15%)
費用は516.1億ドル(約8.1兆円)(+68%)。2026年8月に発表した米国の州司法長官52人との合意(10代のメンタルヘルスとSNSに関する訴訟の解決、支払いは最大約185.9億ドル)に関し、第3四半期に98.9億ドル(約1.6兆円)を費用計上した。前年同期は一時的な税負担で実効税率が87%だったため、純利益の前年比(+264%)は比較に注意が必要だ。
広告
- インプレッションは+10%で、全地域で増加。特にアジア太平洋が伸び、利用者増・利用時間増・広告表示頻度の上昇が要因(10-Q)
- 平均単価は+14%。広告需要の増加によるもので、主な理由はターゲティングと効果測定の改善による広告成果の向上、と同社は説明。単価の低い地域やReelsでのインプレッション増が一部を相殺(10-Q)
- 地域別売上は米国・カナダ+33%、欧州+18%、アジア太平洋+16%、その他地域+34%(10-Q)
- 広告配信システムでは、生成型の検索・推薦(generative retrieval)をFacebookフィードに導入して対象セグメントのコンバージョンが約2%増、広告ランキングモデルGEMの適用拡大でオフサイトのコンバージョンキャンペーン+1.7%・アプリ広告のコンバージョン+9.6%、検索・抽出システムAndromedaの改善でFacebookのコンバージョン+1.4%(決算説明会)
- クリエイターと組む「パートナーシップ広告」は前年比+97%、年換算の売上規模が150億ドル(約2.4兆円)を超えた。Creator Marketing Hubは全広告主に提供済みで、1,000万人超のクリエイターを検索できる(決算説明会)
- 第4四半期の売上見通しは730億〜760億ドル(約11.5兆〜12.0兆円)。為替は前年比で約1%の逆風を想定
過去8四半期の推移(公式)
各四半期の決算プレスリリースから、広告売上・インプレッションと単価の前年比・設備投資を並べた。横軸は暦年の四半期。
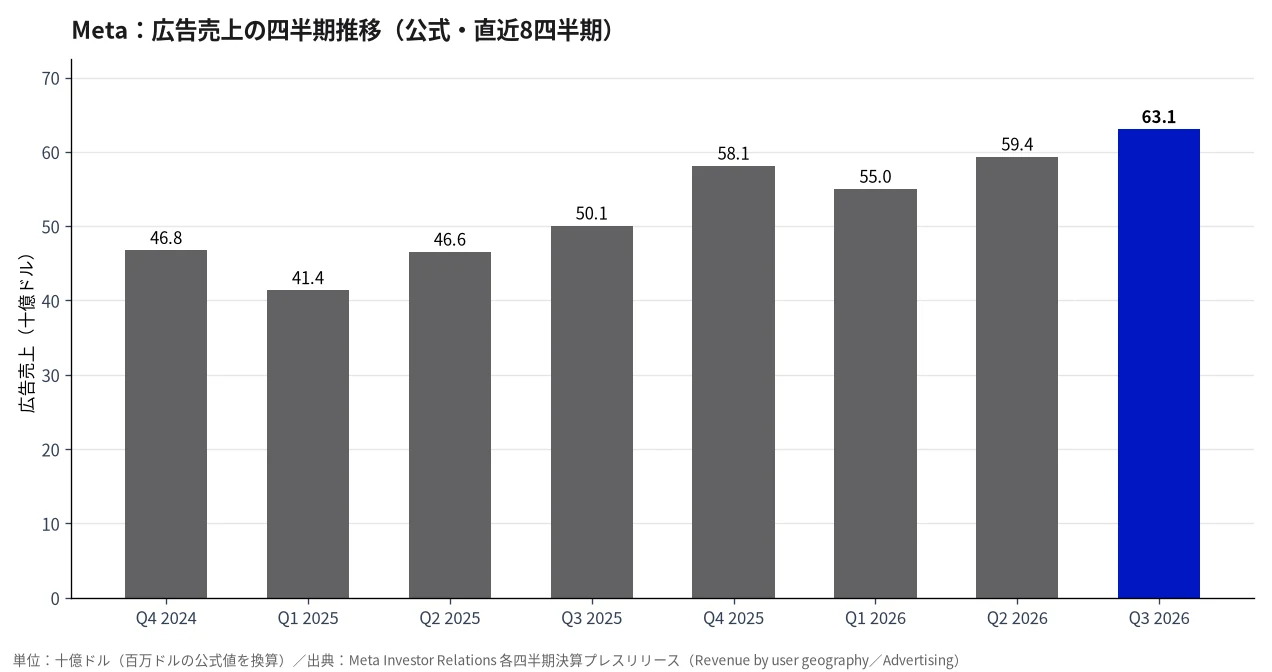
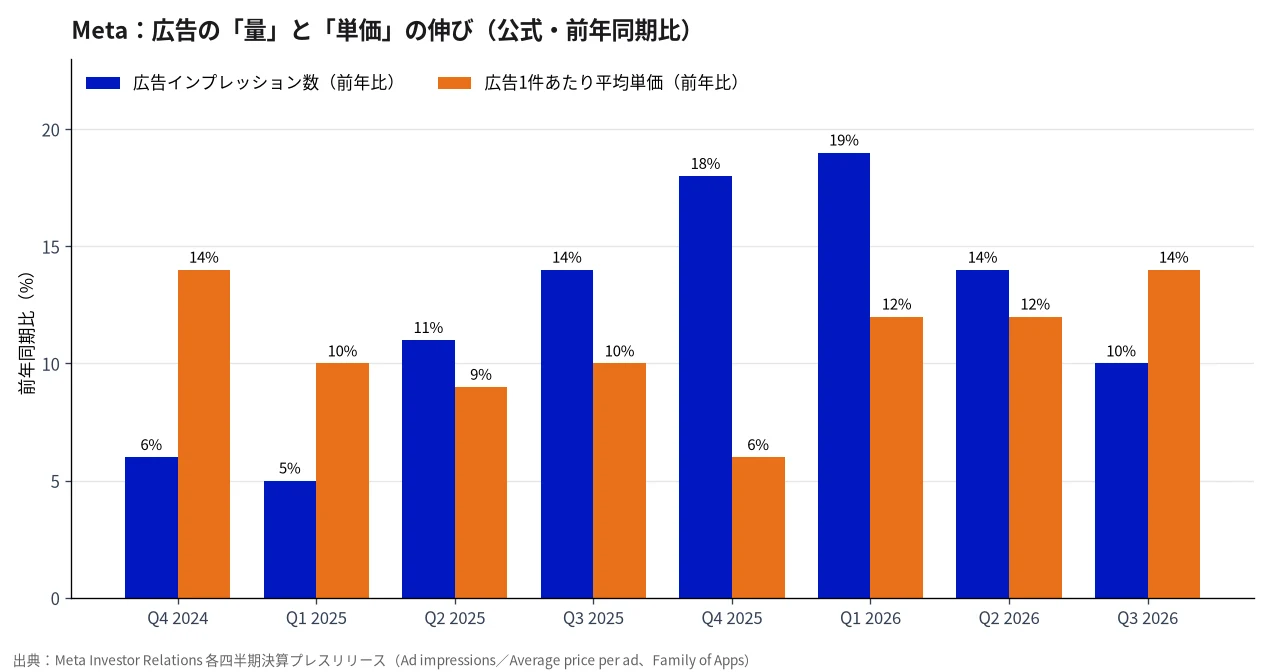
2025年10〜12月期から2026年1〜3月期はインプレッションが18〜19%増と「量」が伸びを主導したが、今期はインプレッション+10%・単価+14%と、単価側が上回った。同社は、今後の広告売上は単価とインプレッションの両方で伸びるとの見方を示している(10-Q)。
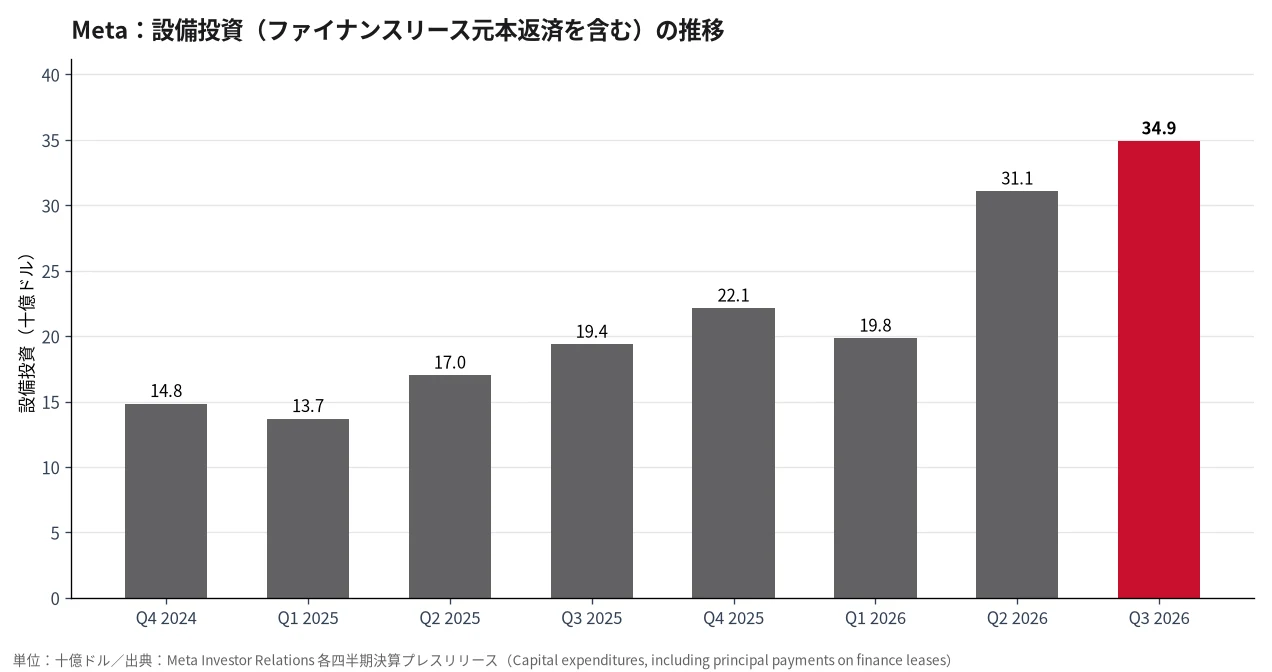
- 2026年1〜9月の設備投資は累計858.2億ドル(約13.5兆円)
- 通期見通しは従来の1,300億〜1,450億ドルから1,350億〜1,450億ドル(約21.3兆〜22.9兆円)に下限を引き上げて絞り込み
- 2027年について同社は、予算と計算資源の計画を策定中としつつ、中核事業とAIの新しい取り組みの両方に積極的に投資を続ける方針を示した
AI
- CEOのマーク・ザッカーバーグ氏は、今期の成果として「MuseとMuse Wonder(同社初のフロンティアモデル)の提供開始」を挙げた(プレスリリース)
- 費用増の主因は、和解関連費用のほか、データセンター・技術インフラ・外部クラウドの費用と外部AIのトークン費用(10-Q)。研究開発費は+32%
- 2026年通期の費用見通しは和解関連費用を反映して1,750億〜1,790億ドル(約27.6兆〜28.3兆円)に引き上げ。和解関連費用を除けば2026年の営業利益は2025年を上回る見通しを維持
- モデルAPIと「Muse Code」などを提供する法人向け「Meta Enterprise Platform」を構築中(決算説明会)
AIエージェント
- Muse(個人向けエージェント):約1か月半で米国・カナダの1,000万人超が設定。設定者の約25%が毎日使う(決算説明会)
- 用途の上位は買い物・個人の生産性・創作。買い物は週間アクティブの25%超が利用し、平均購入額は200ドル(約3.2万円)超。メール・カレンダーなどの接続も多い(決算説明会)
- 収益化は当面、利用拡大を優先しつつ、まずサブスクリプションから。自己申告で5億以上の小規模事業者がMetaのアプリを使っており、Museを事業者側にも広げる余地があるとした(決算説明会)
- 広告主向けエージェント機能:Meta AIのビジネスアシスタントの提案を採用した広告主は、同等の非採用広告主と比べてコンバージョンが約5%多く(コンバージョン単価は同水準)、広告投資は9%多かった。会話形式でキャンペーンの計画・制作・最適化、タスクやアラートの予約まで行える機能を順次追加(決算説明会)
- 生成AIの広告クリエイティブ機能は第3四半期に約1,000万の広告主が利用。動画生成機能の利用広告主は前四半期比+25%(決算説明会)
ハードウェア
- Reality Labs売上は443百万ドル(約699億円)(-6%)。Meta Questの販売減を、AIグラスの販売増が一部補った(10-Q)
- Reality Labsの営業損失は4,129百万ドル(約6,517億円)(前年4,432百万ドル)。2026年通期の損失見通しは180億〜190億ドル(約2.8兆〜3.0兆円)、2027年は約150億ドル(約2.4兆円)に縮小し、投資をAIなどに振り向ける方針
- Museは「来月から」(発言時点=2026年11月から)Meta Glassesにも搭載予定(決算説明会)
EC・コマース
- 広告売上の増加に最も寄与した業種はオンラインコマース(10-Q)
- Museの最多用途も買い物で、決済のPlaidやStripeとの連携で取引量が想定を上回ったと説明(決算説明会)
- WhatsAppの有料メッセージングやサブスクリプションを含むFamily of Appsのその他売上は+59%。統合サブスクリプション「Meta One」は加入と試用の合計が1,500万件を超えた(決算説明会)
実務担当者・マーケター向けの読みどころ
- 入札環境:単価+14%は、広告需要の強まりを示す。特に米国・カナダ(+33%)とオンラインコマースが強く、EC系の広告主はオークション競争の激化を前提に予算とCPAの目標を見直したい
- AI運用機能:配信面ではGEM・Andromeda・generative retrievalなど、同社の自動化側でコンバージョン改善が続く。ビジネスアシスタントの提案採用で成果が改善したとの公式推計もあり、提案を検証する運用フローを用意しておくとよい
- クリエイター施策:パートナーシップ広告が年換算150億ドル超まで伸びた。Creator Marketing Hubでの起用からパートナーシップ広告までを一続きで計画できる
- AIエージェント経由の購買:Museの買い物利用が多いことは、エージェントが商品を探して購入まで進める流れが始まっていることを示す。現時点の利用は米国・カナダの数字で、日本での規模は公式に示されていない
- 本記事は公式発表の整理であり、個別の広告アカウントの成果を保証するものではない
注意点・補足
- 決算の数字はMetaのプレスリリースと10-Q、Museや広告機能の利用指標は同日の決算説明会(Meta公式の書き起こし)の経営陣発言に基づく
- 発表は米時間2026年10月21日(日本時間10月22日朝)
- Museの「1,000万人超」は米国・カナダで設定した人数で、利用者数や日本の数字ではない
- 同日、議決権のないクラスC普通株の新設(効力発生は2027年1月19日予定)と、既存株1株につきクラスC株1株を配当する方針も発表された。配当後のクラスA株価は2対1の株式分割に相当する形で調整される見込み
- グラフの広告売上・単価・インプレッション・設備投資は、各四半期のプレスリリース記載値をそのまま使用した
出典
- Meta Investor Relations — Meta Reports Third Quarter 2026 Results(2026-10-21)
- SEC EDGAR — Meta Platforms Form 10-Q(2026年9月30日終了四半期)
- Meta Investor Relations — Q3 2026 Earnings Call Transcript(PDF)
- 推移グラフ:Meta Investor Relations 各四半期の決算プレスリリース(2024年第4四半期〜2026年第3四半期)
- 円換算レート:日本銀行 外国為替市況(2026年10月28日) 中心相場1ドル=157.84円